【2026年版】年末調整とは?中小企業向けに必要書類や進め方をわかりやすく解説
毎年10月から12月にかけて、人事労務担当者にとって、多くの時間を要する業務が年末調整です。
勤怠管理や給与計算を紙やExcelで行っている中小企業では、専任の担当者がおらず、今年初めて年末調整を任された方もいるのではないでしょうか。
この記事では、「何から手をつければよいのか」「どの書類を集めればよいのか」「いつまでに何を終えればよいのか」と迷う方に向けて、年末調整の基本的な仕組みから必要書類、実務の流れまでわかりやすく解説します。
あわせて、2026年の年末調整で押さえておきたい改正ポイントも紹介します。
目次
年末調整とは
年末調整とは、「毎月の給与や賞与から源泉徴収されている所得税額」と、「1年間の所得をもとに計算し直した本来の所得税額」との差額を会社が精算する手続きです。毎月源泉徴収されている所得税は、あくまで概算額にすぎません。
実際には、年の途中で結婚や出産により扶養親族が増えたり、生命保険に加入して保険料控除が受けられるようになったりと、税額に影響する事情が生じることが多々あります。こうした事情を従業員自身に申告してもらい、正しい税額を確定させるのが年末調整の目的です。
納めすぎていた所得税は還付され、不足していた所得税は追加で徴収されます。
従業員が少ない中小企業にも年末調整は必要?
年末調整は、会社の規模や従業員数にかかわらず、給与を支払うすべての会社が対応する必要があります。従業員が数名だけの会社や、パート・アルバイトのみを雇用している会社でも、対象者がいれば実施しなければなりません。
例えば、扶養の範囲内で働くパート従業員であっても、給与から所得税を源泉徴収していれば年末調整の対象になります。「うちは小さい会社だから関係ない」と考えず、まずは自社に対象者がいるかどうかを確認しましょう。
年末調整と確定申告の違い
年末調整は、会社が従業員に代わって給与所得にかかる所得税を計算し、精算する手続きです。一方の確定申告は、従業員本人が1年間の所得や控除の内容を税務署に申告し、過不足を精算する手続きを指します。
医療費控除やワンストップ特例を利用しないふるさと納税、住宅ローン控除を初めて受ける年などは年末調整では対応できず、従業員自身による確定申告が必要です。副業による所得が一定額を超える場合や、複数の会社から給与を受け取っている場合も、確定申告の対象になることがあります。
会社としては、年末調整の対象にならない従業員がいることを把握し、必要に応じて確定申告が必要になる旨を伝えておくとよいでしょう。ただし、従業員個人の確定申告に関する具体的な相談は、税理士など税務の専門家に確認するよう案内すると安心です。
2026年(令和8年分)年末調整の確認ポイント
2026年(令和8年分)の年末調整でも、前年に続いて所得税に関する制度改正が予定されています。改正内容によっては、従業員へ配付する申告書の様式や、給与計算ソフトの控除額が変わることもあります。準備を始める前に、担当者は次のポイントを確認しておきましょう。
基礎控除額と給与所得控除額の変更に注意
令和8年度税制改正により、物価上昇を踏まえて基礎控除の本体部分が58万円から62万円に引き上げられます。
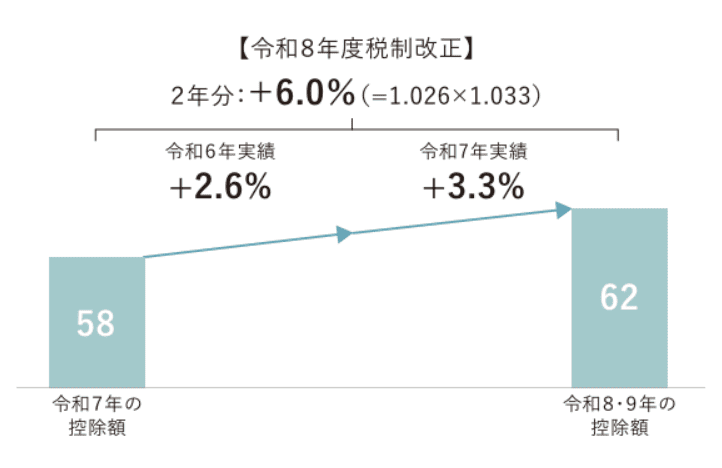
さらに、合計所得金額に応じた上乗せの特例が設けられているため、実際に適用される控除額は所得水準によって異なります。
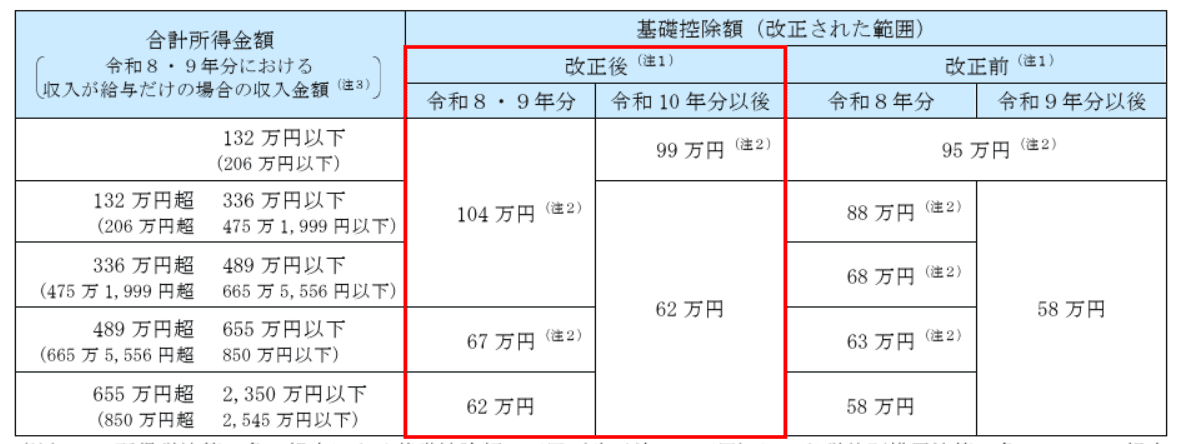
給与所得控除の最低保障額も見直され、給与収入190万円以下の場合、令和8年分・令和9年分は74万円が適用されます。
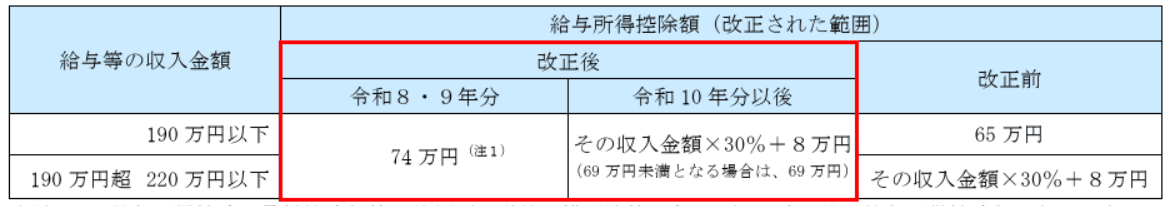
具体的な金額や区分は年によって変わるため、申告書を配付する前に国税庁の資料で最新情報を確認しましょう。
扶養親族等の所得要件も確認を
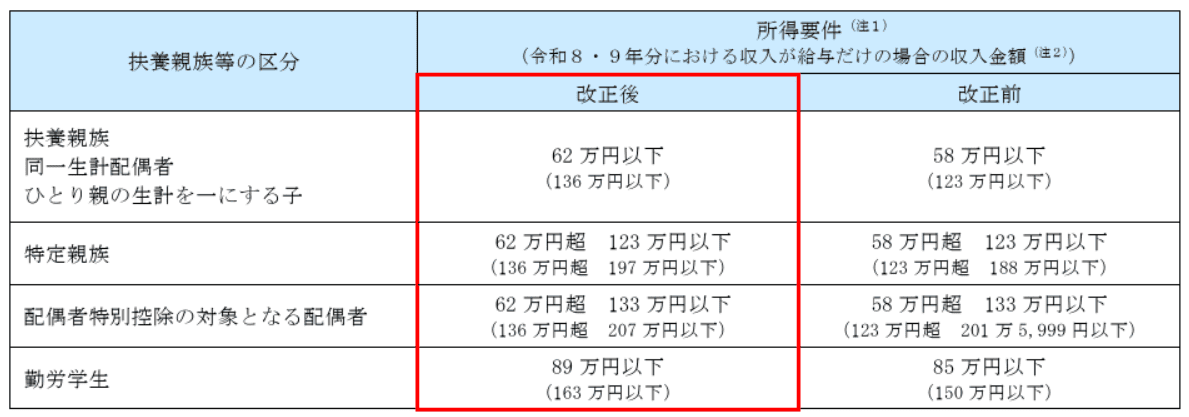
基礎控除額の引き上げに伴い、扶養控除等の対象になるかどうかを判定する所得要件も、あわせて引き上げられます。扶養親族等の合計所得金額要件は「62万円以下」、配偶者特別控除の対象となる配偶者は「62万円超133万円以下」です。19歳から22歳までの親族を対象とする特定親族特別控除は、「62万円超123万円以下」に変更されます。
特定親族特別控除とは、大学生年代の子どもがアルバイトで一定額まで働いても、親の控除額が急に減らないようにするために新設された制度です。勤労学生控除の所得要件も89万円以下に引き上げられます。これらの要件は申告書の記載内容にも影響するため、従業員へ案内する際の説明にも反映しましょう。
年末調整の対象者
年末調整の対象になるかどうかは、雇用形態ではなく、給与の支払い状況や年末時点の在籍状況で判断します。
12月に行う年末調整の主な対象者と対象外になる人は、次のとおりです。
| 対象となる人 | 対象とならない人 |
|
|
なお、年の途中で退職した人でも、次のケースに当てはまる場合は、その時点で年末調整を行う必要があります。
- 海外支店等に転勤したことなどの理由により非居住者となった人
- 死亡によって退職した人
- 著しい心身の障害のために退職した人(退職後に再就職をし給与を受け取る見込みのある人は除く)
- 12月に支給されるべき給与等の支払を受けた後に退職した人
- パートタイマーが退職した場合で、本年中に支払を受ける給与の総額が136万円以下である人(退職後その年に他の勤務先から給与の支払を受ける見込みのある人は除く)
パート・アルバイトも、上記の条件を満たしていれば対象になります。自社以外で副業をしている従業員がいる場合は、扶養控除等申告書をどちらの会社に提出しているかを確認しておく必要があります。判定に迷うケースは、国税庁の資料や税理士などの専門家に確認しながら進めましょう。
出典:No.2520 2か所以上から給与をもらっている人の源泉徴収|国税庁
年末調整に必要な書類とマイナンバーの扱い
年末調整では、会社から従業員へ案内して回収する申告書と、あわせて従業員から提出してもらう証明書、年末調整後に会社が作成する書類があります。初めて担当する場合は、「誰から何を回収し、会社は何を作るのか」を整理しておくと進めやすくなります。
マイナンバーが必要な書類
年末調整関係でマイナンバーが必要な書類は、主に以下の4点です。
- 扶養控除等(異動)申告書
- 基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書兼所得金額調整控除申告書
- 源泉徴収票(税務署提出用のみ)
- 給与支払報告書
マイナンバーは、特定個人情報と呼ばれる、通常の個人情報よりもさらに厳格な管理が義務付けられている情報です。マイナンバーを回収する際は、利用目的を明示したうえで、他の情報と区別して保管し、アクセス権限を限定するなど漏えい防止の対策を徹底しましょう。
クラウド型勤怠管理システム「レコル」の給与計算オプションでは、あらかじめマイナンバーを登録しておけば、年末調整の書類作成時に自動で反映できるため、管理の手間や紛失のリスクを抑えられます。
従業員に提出してもらう申告書
従業員から提出してもらう申告書は次のとおりです。
- 扶養控除等(異動)申告書:扶養親族の状況を申告する書類で、ほぼすべての従業員が提出対象です。
- 基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書兼所得金額調整控除申告書:基礎控除の適用を受けるために、年末調整を受ける人が提出する書類です。配偶者控除・配偶者特別控除、特定親族特別控除、所得金額調整控除を受ける場合は、同じ様式の該当欄にあわせて記入します。
- 保険料控除申告書:生命保険料控除や社会保険料控除、小規模企業共済等掛金控除などを受けるための書類です。
- 住宅借入金等特別控除申告書:住宅ローン控除を年末調整で受ける場合に提出します。(初年度は確定申告が必要で、年末調整は対象外です。)
各申告書は記載事項が多く分かりにくいため、従業員に様式を配付する際に、記入例を添えて案内すると、後のチェック作業がスムーズになるでしょう。
申告書と一緒に回収する証明書
申告書とあわせて回収が必要な書類は、主に次のとおりです。
- 各種生命保険料や地震保険料等の控除証明書(保険料控除申告書を提出する場合)
- 住宅ローン控除に関する年末残高証明書(住宅借入金等特別控除申告書を提出する場合)
- 前職の本年分の源泉徴収票(年の途中で入社した場合)
証明書は電子データでの提出も認められています。「レコル」などのクラウド型システムを使っている会社では、システムにデータをアップロードしてもらう運用にすると、回収状況を管理しやすくなります。
年末調整後に会社が作成する書類
年末調整の計算が終わったら、会社は源泉徴収票や給与支払報告書、法定調書合計表などを作成しましょう。
源泉徴収票は全従業員へ交付します。あわせて、法人の役員で150万円超、一般社員で500万円超など、一定の要件に当てはまる人については税務署にも提出します。給与支払報告書は従業員が住む市区町村へ、法定調書合計表は源泉徴収票とあわせて税務署へ提出します。
なお、書類作成や税額計算を外部の専門家として税理士に委託することも可能です。
年末調整はいつから?会社が行う業務とスケジュール
年末調整は、毎年10月頃から会社が準備を始めるのが一般的です。一般的なスケジュールの例は、次のとおりです。
| 時期 | 主な業務内容 |
| 10月まで | 制度改正の内容や、自社の対象者を確認する |
| 10月中旬~11月中旬 | 申告書・証明書を配付し、回収と内容確認を行う |
| 11月中旬~12月 | 年税額を計算し、過不足額を確定させる |
| 12月~1月 | 過不足額を給与や賞与で精算し、従業員へ源泉徴収票を交付する |
| 翌年1月末まで | 給与支払報告書を市区町村へ、法定調書合計表・源泉徴収票を税務署へ提出する |
書類の配付や催促には想定以上に時間がかかることが多いため、余裕をもったスケジュールを組んでおくと安心です。あわせて、使用している給与計算システムが最新の控除額に対応しているか、アップデートが完了しているか、年末調整の前に確認しておくとよいでしょう。
中小企業における年末調整の課題
限られた人数で年末調整に対応している中小企業では、次のような課題を感じている担当者は少なくありません。
ここでは、よくある課題を紹介します。
従業員情報や給与情報が紙・Excelに分散する
勤怠や給与、従業員情報をそれぞれ紙や別のExcelで管理していると、年末調整に必要な情報を集めて転記する作業に手間がかかります。住所や扶養親族の異動、賞与や給与の修正分などが反映されないまま進めてしまうと、計算のやり直しにもつながりかねません。
担当者が1人しかいない会社では、こうしたチェック作業がすべて属人化してしまい、担当者不在時に業務が止まってしまうリスクもあります。属人化を防ぐため、年末調整の電子化を進める方法は有効です。年末調整の電子化については、以下の記事でも詳しく解説しているので、参考にしてください。
関連記事:年末調整の電子化とは?中小企業向けに義務化の有無・やり方を解説
書類の回収や進捗管理に時間がかかる
紙の申告書を配付・回収する場合、誰が未提出なのか、記載に不備がないかを担当者が一件ずつチェックする必要があります。従業員からは「何を書けばよいのかわからない」「証明書をなくしてしまった」といった問い合わせも多く、その都度対応に時間を取られがちです。
特に、拠点が複数に分かれている会社や、シフト勤務でなかなか従業員と直接顔を合わせられない会社では、書類のやり取りだけで数週間かかることもあるでしょう。
レコルの年末調整機能で書類回収・確認の負担を軽減
【年末調整-管理画面】

【年末調整-従業員の回答画面】

クラウド型の勤怠管理システム「レコル」では、給与計算オプションの一つとして年末調整機能を提供しています。申告書の配付から回収、内容確認までをWeb上で完結できるため、紙のやり取りにかかっていた手間を減らせます。
従業員はパソコンやスマートフォンから、画面の案内に沿って必要事項を入力するだけで簡単に申告できるのがポイントです。会社は、従業員が自ら入力した扶養親族の情報やマイナンバーをそのまま申告書に反映できるため、入力の手間や記載ミスも防ぎやすくなります。さらに、回収状況はシステム上で確認できるため、未提出者への催促も進めやすくなるでしょう。
担当者にとっては、誰がどこまで入力を終えているかをひと目で把握でき、年税額の計算後は、源泉徴収票や給与支払報告書、法定調書合計表を自動で作成できる点も、負担軽減につながります。「レコル」では、勤怠管理が月額1人100円、給与計算オプションを追加しても月額1人300円から利用でき、年末調整の機能も追加費用なく含まれています。
まとめ
年末調整は、会社の規模にかかわらず、給与を支払うすべての会社に関わる手続きです。初めて担当する場合は、前年の資料や制度改正のポイントを確認し、対象者や必要書類を整理するところから始めましょう。
全体の流れが一度つかめれば、翌年以降の担当は格段に進めやすくなります。紙やExcelでの管理に負担を感じているなら、電子化や「レコル」のようなクラウド型勤怠・給与システムの活用も選択肢のひとつです。早めに準備を進め、余裕をもって年末調整に対応しましょう。
プロフィール
内山 美央(特定社会保険労務士) |
| 社会保険労務士法人MIO Partners 代表社員 HR専門のコンテンツマーケティング「人事ライター」所属 新卒3年目で社会保険労務士資格を取得。ITベンチャーでの勤怠管理システムの営業・導入コンサルティング経験を経て、大手事業会社の人事部にて労務管理や人事業務のDX推進に携わる。独立後は「労働時間管理のプロフェッショナル」として、HRテックの知見を強みに、人事システムの選定・導入支援から制度設計まで、働き方の改善を入り口に、会社に寄り添った長期視点での人事労務サポートを提供している。 |

勤怠管理についてお困りのことはありませんか?
月100円で企業の勤怠管理に関するお悩みを劇的に改善致します。