年末調整の必要書類と回収方法|回収漏れを防ぐコツ・注意点を解説
年末調整の時期が近づくと、申告書の配付や回収に追われる人事労務担当者も多いのではないでしょうか。
特に、紙で申告書を配付し、Excelで提出状況を管理していると、「誰が出していないのか」「どの証明書が足りないのか」など、実態の把握に多くの手間がかかります。
この記事では、年末調整で従業員から回収する書類の注意点について解説します。回収期限の決め方や提出状況の管理方法、不備への対応など、回収漏れや確認の手戻りを減らせる実務のポイントを中心にまとめました。
年末調整の全体像については、以下の記事でも詳しく解説しているので、参考にしてください。
関連記事:【2026年版】年末調整とは?中小企業向けに必要書類や進め方をわかりやすく解説
年末調整の必要書類と回収時のポイント
年末調整では、従業員本人が記入する申告書と、保険会社などが発行する証明書を回収します。
ここでは、「誰から何を回収し、何を確認するか」に絞って一覧にしました。
| 回収・確認する書類 | 提出対象者 | 回収時のポイント |
|---|---|---|
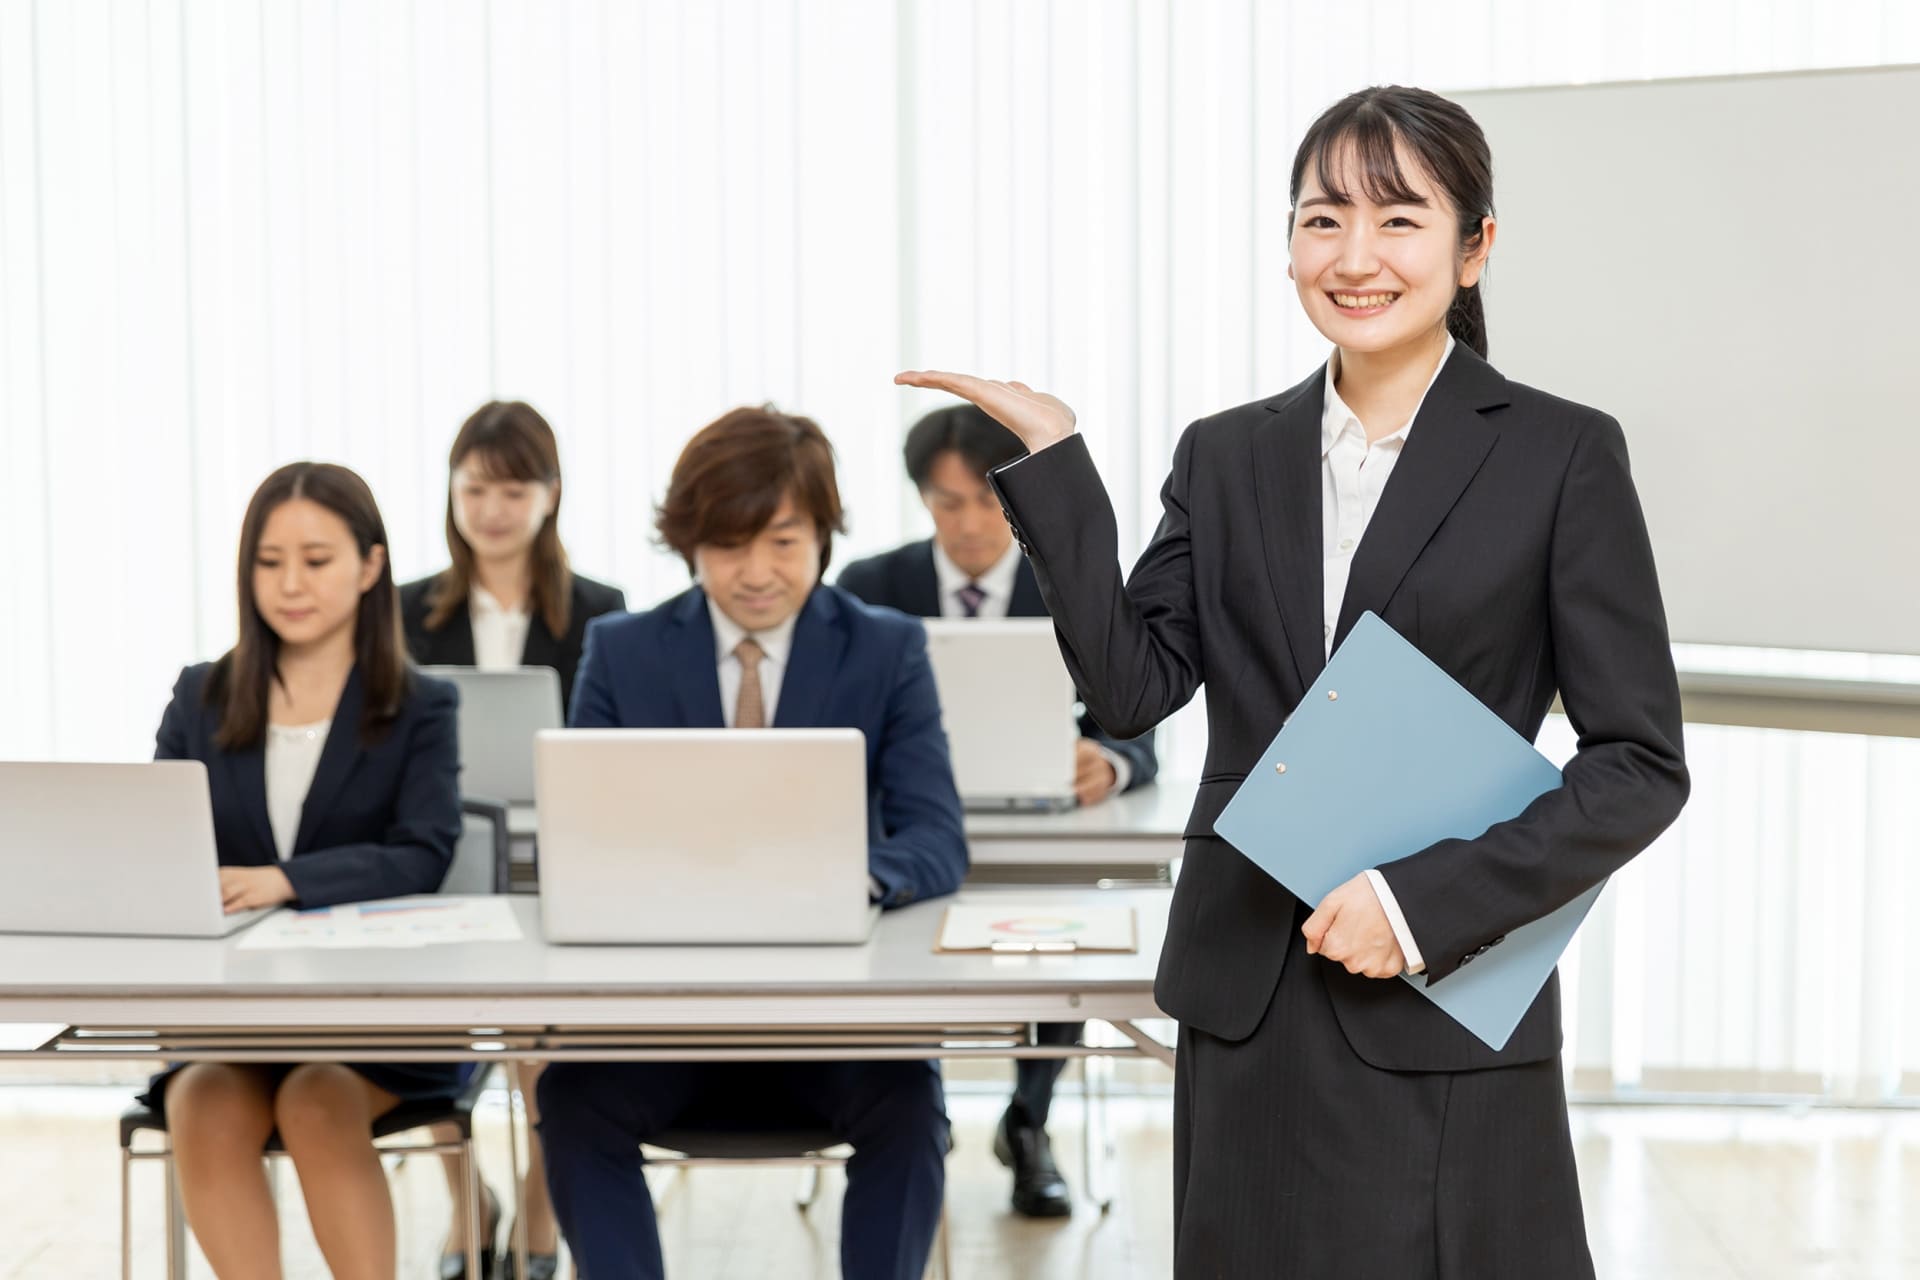
| 扶養控除等(異動)申告書 | 自社を主たる給与の支払先とする従業員 | 当年分と翌年分を同時に回収する場合、年分の取り違えに注意する。 年の途中で家族の状況が変わっていないか確認する。 所得の見積額欄に「所得」ではなく「給与収入」を記載してしまっているケースが多いため、事前に所得の算出方法を案内すると間違いを防ぎやすい。 |
| 基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書兼所得金額調整控除申告書 | 基礎控除などの適用を受ける従業員 | 4種類の控除に関する申告書のため、該当する申告欄に漏れ・誤りのないように確認する。 本人・家族の「給与収入」と「所得」の取り違えが多い。所得の見積額の欄に収入額をそのまま書いていないかを見る。 |
| 保険料控除申告書 | 生命保険料・地震保険料・社会保険料などの控除を申告する従業員 | 一般・介護医療・個人年金の各区分について記載誤りがないか。 地震保険の地震・旧長期の区分が正しいか。 申告額と証明書の金額が一致しているか。「証明額」ではなく、年間の見込額である「申告額」を記載する必要があるため注意する。 |
| 生命保険料・地震保険料の控除証明書 | 対象の控除を申告し、証明書の提出・提示が必要な従業員 | 令和8年分の証明書か。 保険料控除申告書に記入した契約の数と証明書の枚数がそろっているか。 |
| 国民年金保険料・国民年金基金掛金の控除証明書 | 本人や家族の保険料などを支払い、控除を申告する従業員 | 家族の分を支払った場合も対象になる。 証明書の発行後に納付した分の扱いも確認する。 |
| 小規模企業共済等掛金の払込証明書 | iDeCoなどの掛金について控除を申告する従業員 | 掛金の種類、申告額と証明書の内容が正しいか確認する。 マッチング拠出で給与天引きにて処理されている企業型DCは、会社側で拠出額を管理しているため従業員からの申告は不要。 |
| 住宅借入金等特別控除申告書・証明書類 | 原則として2年目以降の住宅ローン控除を年末調整で受ける従業員 | 1年目の確定申告後に税務署から本人あてに届く申告書を使う。 紛失していると準備に時間がかかるため早めに声をかける。 計算を間違えているケースが多いためよく確認する。 |
| 前職の源泉徴収票 | 年の途中で入社し、前職の給与を含めて年末調整する従業員 | 令和8年分の「給与所得の源泉徴収票」か。 「退職所得の源泉徴収票」と取り違えていないか。 複数回転職している場合、当年中のすべての会社での源泉徴収票が揃っているか。 |
| 国外居住親族に関する親族関係書類・送金関係書類など | 国外に住む親族について控除を申告する従業員 | 外国語の書類には和訳文が必要。 30歳以上70歳未満で留学により国外に住む親族の場合には、親族関係書類に加えて留学ビザ等の書類が必要となるので注意する。 |
このように、年末調整では多くの申告書や証明書類を従業員から回収する必要があります。
特に多いのは、申告書は提出されているのに証明書が1枚足りないケースです。
保険を複数契約している従業員ほど漏れやすいため、申告書の記入内容と証明書の枚数を照らし合わせて確認する習慣をつけましょう。
年末調整の書類を漏れなく回収する手順とコツ
書類回収をスムーズに進められるかどうかは、配付前の準備でほとんどが決まります。
ここでは、会社側の準備から従業員への案内、提出状況の管理までの流れを見ていきましょう。
対象者と従業員ごとの必要書類・回収担当者を確認する
まずは年末調整の対象者を一覧にします。年の途中で入社した従業員や12月に退職予定の従業員、休職中の従業員は漏れやすいため、在籍者リストと照らし合わせて確認しましょう。休職中の従業員は社内での案内が届かない場合もあるため、メールや郵送での個別連絡が必要です。対象者を洗い出す段階で、案内方法も合わせて決めておくと安心です。
次に、従業員ごとに「誰が、誰に対して、いつまでに、何を提出するか」を整理します。前年に回収した翌年分の扶養控除等申告書のように会社がすでに保管している書類は、再提出が必要か、変更の有無の確認で良いかを分けておきましょう。
なお、年末調整の計算を税理士に依頼する場合も、提出案内・回収・不備の確認・従業員への連絡は社内で担当することが一般的です。どこまでを会社が担い、どこから税理士に引き継ぐのか、役割分担を事前にすり合わせておくことが大切です。
確認・修正の時間を見込んで回収期限を決める
回収期限は、12月の給与支給日や税理士への引き渡し日から逆算して決めます。
申告書の法令上の提出期限は「その年最後に給与の支払を受ける日の前日」までですが、不備の修正や再提出には1〜2週間かかることも珍しくないため、余裕を持ったスケジュールが望ましいでしょう。
| 時期の目安 | 会社側の作業 |
|---|---|
| 10月中旬~ | 対象者・必要書類の確認、提出案内の準備 |
| 11月 | 書類の回収、不備・不足の確認、修正依頼 |
| 12月 | 最終確認、年末調整計算、給与での精算、本人への源泉徴収票交付 |
| 翌年1月 | 必要に応じた再年調・本人への源泉徴収票の再交付、市区町村への給与支払報告書の提出、税務署への法定調書・源泉徴収票の提出の提出 |
ポイントは、「回収締切日」と「確認完了日」を別々に設定しておくことです。また、締切について、「申告書の1次締切」と「遅れて届く証明書の2次締切」の2段階に分ける方法も有効です。控除証明書は10〜11月にかけて順次届くため、すべてそろうまで待つと申告書の確認まで遅れてしまう可能性があるからです。
なお、本人への源泉徴収票の交付期日は、「翌年1月31日まで」です。12月は給与での精算までとし、1月に入ってから源泉徴収票を交付するスケジュールでも差し支えありません。
従業員が迷わず準備・提出できるように案内する
提出期限を伝えるだけでは、従業員は自分に何が必要かを判断できません。案内文には、次の項目をまとめて記載しましょう。
- 提出対象者が把握できる書類のチェックリスト 【例】前職の源泉徴収票 対象者:中途入社の人
- 年間所得の見積額の計算方法
- 住宅ローン控除の計算方法
- 記入例と、よくある記入ミス
- FAQ
- 提出方法・提出先・締切
- 問い合わせ先
すべての書類を伝えるよりも「このような人はこの書類」という形で示すと、従業員が自分に必要な書類を判断しやすくなります。従業員数が多い会社では、説明会や動画で記入方法を説明するのも効果的です。
さらに、10月の早い段階で「控除証明書が届いたら捨てずに保管してください」と予告しておくと、紛失による再発行の手間を減らせます。
年末調整の電子化を検討している場合は、以下の記事でも詳しく解説しているので、参考にしてください。
関連記事:年末調整の電子化とは?中小企業向けに義務化の有無・やり方を解説
書類ごとの回収状況を管理し、未提出・不備を可視化する
Excelで提出状況を管理する場合、従業員ごとに「提出済み」とチェックするだけでは不十分です。この方法では、申告書は出ていても証明書が1枚足りないといった一部の不足を見落としやすくなります。次のように「従業員×書類」の単位で1行ずつ管理する方法がおすすめです。
| 従業員名 | 書類名 | 状況 | 不足・不備の内容 | 対応期限 | 確認完了日 |
|---|---|---|---|---|---|
| Aさん | 保険料控除申告書・証明書 | 一部不足 | 生命保険1契約分の証明書が未提出 | ○月○日 | 未完了 |
| Bさん | 扶養控除等(異動)申告書 | 修正依頼中 | 配偶者の所得見積額が未記入 | ○月○日 | 未完了 |
| Bさん | 基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書兼所得金額調整控除申告書 | 未提出 | 特定扶養親族の対象となる親族がいるため提出が必要 | ○月○日 | 未完了 |
| Cさん | 前職の源泉徴収票 | 確認完了 | ●●社の源泉徴収票が未提出→完了 | ○月○日 | ●月●日(山田) |
状況欄はプルダウンで「未提出」「一部不足」「修正依頼中」「確認完了」から選ぶ形にすると、フィルターで対応が必要な人をすぐに抽出できます。確認完了日と合わせて確認者の名前も残しておくと、複数人で作業する場合でも二重チェックや確認漏れを防げます。
また、不備の連絡は、気づくたびに送るのではなく、ある程度まとめて伝えると効率的です。再提出を受けたら、修正前の書類と取り違えないよう、どちらを採用したかを管理表に記録しておきましょう。
年末調整のミスを防ぐチェックリストについては、以下の記事でも詳しく解説しているので、参考にしてください。
関連記事:【令和8年分】年末調整のミスを防ぐチェックリスト|従業員の確認事項・訂正方法も解説
年末調整の書類回収で判断に迷いやすい注意点
ここからは、原本の扱いや締切に間に合わない場合など、人事労務担当者が判断に迷いやすいポイントを解説します。
原本・コピー・電子データを同じ扱いにしない
保険会社などから紙で交付された控除証明書は、原本の提出または提示が必要です。従業員が証明書をスマートフォンで撮影した画像やスキャンしたPDFは、原本の代わりにはなりません。
一方、保険会社のWebサイトやマイナポータルから取得した「電子的控除証明書(XML形式のデータ)」は原本として認められます。年末調整の申告書を電子で提出する場合は、データのまま添付できます。紙の申告書で回収している会社では、国税庁の「QRコード付証明書等作成システム」で印刷した証明書を提出してもらいましょう。
なお、事前確認のためにコピーやスキャンデータを受け取った場合も、原本または有効な電子データを確認できるまでは管理表を「確認完了」にしないことが重要です。紙と電子が混在する会社では、管理表に「原本受領」「電子データ受領」の欄を分けて記録しておくと確実でしょう。
出典:年末調整手続の電子化及び年調ソフト等に関するよくある質問(FAQ) P20~22|国税庁
社内締切を過ぎても、一律に確定申告を案内しない
社内締切を過ぎたからといって、すぐに「ご自身で確定申告してください」と案内する必要はありません。いつまでなら会社で対応でき、どこからは確定申告をお願いせざるを得ないのか、会社としてのデッドラインを決めておくことがおすすめです。
| 書類が提出された時期 | 主な対応 |
|---|---|
| 年末調整の計算前 | 追加で受け付け、計算に反映する |
| 年末調整の計算後〜翌年1月31日 | 保険料控除の申告漏れや扶養親族の異動などは、年末調整のやり直し(再年調)ができる |
| 翌年2月以降 | 会社では対応できないため、従業員本人が確定申告で精算する |
再年調の期限は、翌年1月31日以前までです。ただし、再年調は計算のやり直しと、すでに源泉徴収票を交付している場合は再発行が必要となり、会社の負担も非常に大きくなります。そのため「1月●日までの修正依頼は再年調する」など社内ルールを決め、税理士に依頼している場合は事前に相談しておくと良いでしょう。
確定申告をめぐっては、従業員からの問い合わせも多くなります。たとえば、医療費控除やワンストップ特例制度を利用しないふるさと納税、住宅ローン控除の1年目は年末調整では対応できず、本人が確定申告しなければなりません。従業員が確定申告をする際は自社の源泉徴収票が必要になるため、交付のタイミングも合わせて伝えておくと親切です。
回収した書類の保存期限・返却や廃棄の方法を知る
回収した申告書は、会社で保管します。添付された控除証明書も、申告書と合わせて保存します。申告書は税務調査の際に確認の対象となることがあるため、保存期間中は適切に管理が必要です。
保存期間は、「その申告書等の提出期限の属する年の翌年1月10日の翌日から7年間」です。たとえば、令和8年分の年末調整書類については、起算日が令和9年1月11日、保存期限が令和16年1月10日までになります。
また、扶養控除等申告書などにはマイナンバーが記載されているため、保管場所と閲覧できる担当者を限定しましょう。紙は鍵付きのキャビネット、電子データはアクセス権限を設定したフォルダで管理するのが基本です。保存期間を過ぎた書類は、シュレッダーや溶解処理などで速やかに廃棄し、廃棄した記録を残しておきます。
前職の源泉徴収票が回収できない場合
年の途中で入社した従業員は、前職の給与を含めて年末調整を行う必要があります。前職の会社には、退職日以後1か月以内に源泉徴収票を交付する義務があるため、まずは従業員本人から前職へ発行を依頼してもらいましょう。
前職の源泉徴収票で給与の額や源泉徴収税額を確認できない場合、会社は年末調整を行えません。この場合は年末調整をしていない源泉徴収票を交付し、従業員本人に確定申告で精算してもらうことになります。
また、前職の会社と連絡がつかないなど、依頼しても交付されない場合は、従業員が税務署に「源泉徴収票不交付の届出書」を提出する方法もあります。入社手続きの段階で前職の源泉徴収票の提出をお願いしておくと、年末に慌てずに済むでしょう。
関連記事:源泉徴収票の書き方を見本付きで解説!初めて作成するときの確認ポイントとは?
12月末に扶養変更や退職があった場合
扶養親族の判定は、その年の12月31日の現況で行います。ただし、年末調整は最後の給与の支払時に行うため、給与支給日後に子どもが生まれたり、扶養親族が就職したりすると、控除額に乖離が生じてしまいます。
この場合は、従業員から扶養控除等(異動)申告書の再提出を受けて、年末調整をやり直すこと(再年調)が可能です。従業員への案内文に「12月末までに家族の状況が変わった場合は連絡してください。」と一言添えておくと、申告漏れを防ぎやすくなるでしょう。
退職者については、12月分の給与を支払った後に退職した人は年末調整の対象です。12月分の給与を支払う前に退職した人は、原則として対象外となります。
また、年末調整完了後に年内で賞与や給与の差額を追加で支払った場合なども、年末調整のやり直しが必要です。給与は支給日を基準に、どの年の所得になるかが決まります。12月分の給与を翌年1月に支給する場合は翌年分の所得となるため、本年分の年末調整をやり直す必要はありません。年末調整後の追加支給が必要な場合は、この点を踏まえ、注意して対応しましょう。
レコルの年末調整機能で書類の回収・確認を効率化
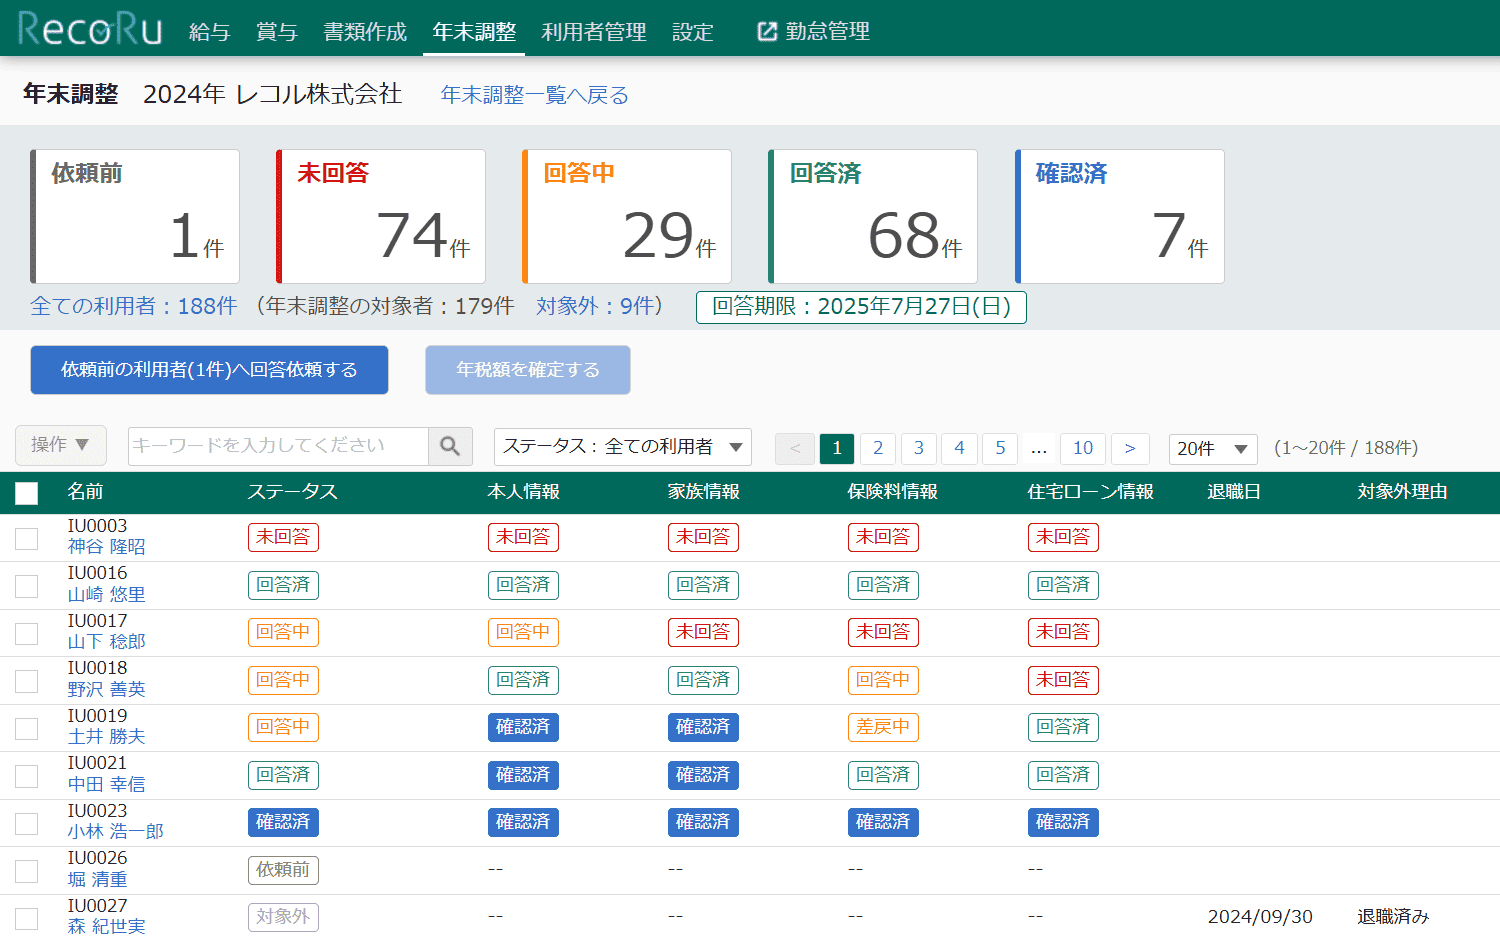
これまで解説した通り、紙とExcelで年末調整の書類を回収する場合、管理表の更新や未提出者の把握、修正状況の確認に多くの手間がかかります。
勤怠管理システム「レコル」の「年末調整機能(給与計算オプション)」を利用すれば、従業員はパソコンやスマートフォンから必要な情報を入力するだけで申告が完了します。人事労務担当者はWeb上で提出状況を把握できるため、未提出者の確認や催促もスムーズです。書類の配付や記入が不要になり、年末調整をWebで完結できるため、ペーパーレス化にもつながるでしょう。
「レコル」では、勤怠管理が月額1人100円、給与計算オプションを追加しても月額1人300円から利用でき、年末調整の機能も追加費用なく含まれています。勤怠管理から給与計算、年末調整までを1つのシステムで行えるのもレコルの特長です。
まとめ
年末調整の書類回収では、必要書類を従業員ごとに整理し、確認・修正の時間を十分に確保したうえで回収期限を決めることが大切です。管理表は従業員単位ではなく書類単位で状況を記録し、原本と電子データの扱いも区別すると良いでしょう。
社内締切を過ぎた場合や前職の源泉徴収票が届かない場合など、迷いやすいケースの対応も事前に決めておくと、年末の慌ただしい時期でも落ち着いて対応できます。紙やExcelでの管理に負担を感じているなら、「レコル」のようなクラウド型システムの活用も、ぜひ検討してみてください。
プロフィール
内山 美央(特定社会保険労務士) |
| 社会保険労務士法人MIO Partners 代表社員 HR専門のコンテンツマーケティング「人事ライター」所属 新卒3年目で社会保険労務士資格を取得。ITベンチャーでの勤怠管理システムの営業・導入コンサルティング経験を経て、大手事業会社の人事部にて労務管理や人事業務のDX推進に携わる。独立後は「労働時間管理のプロフェッショナル」として、HRテックの知見を強みに、人事システムの選定・導入支援から制度設計まで、働き方の改善を入り口に、会社に寄り添った長期視点での人事労務サポートを提供している。 |

勤怠管理についてお困りのことはありませんか?
月100円で企業の勤怠管理に関するお悩みを劇的に改善致します。