年末調整の電子化とは?中小企業向けに義務化の有無・やり方を解説
紙の申告書を配って回収し、記載内容を確認してExcelに転記する。年末調整の時期になると、この作業に多くの時間を取られている中小企業の人事労務担当者は少なくありません。
一方で、「電子化は義務なのか」「電子化をしたいが、何から準備すればよいのか」「紙で届いた控除証明書はどう扱うのか」といった疑問から、着手できずにいるケースもあります。
この記事では、年末調整の電子化の基本と義務化の範囲、企業側が進める手順、よくある課題と対応方法までを解説します。
目次
年末調整の電子化とは
年末調整の電子化とは、次の2つによって年末調整をデータ処理する取り組みです。
- 従業員が保険会社等から控除証明書等をデータで取得し、それを利用して年末調整申告書をデータで作成すること
- 企業が従業員からそのデータの提供を受け、給与計算システムに取り込んで年税額を計算すること
平成30年度の税制改正により、保険料控除証明書や住宅借入金等特別控除申告書などもデータで提供できるよう手当てされ、令和2年10月以後、年末調整申告書を一通りデータでやり取りできる環境が整いました。
押さえておきたいのは、1と2を一度に実現しなくてもよいという点です。国税庁も、部分的な対応でも一定の効率化が図れると説明しています。
例えば控除証明書は紙のままでも、申告書の作成をシステム化するだけで、控除額の検算や記載内容の確認・訂正といった事務は減らせます。
年末調整そのものの解説はこちらの記事をあわせてご覧ください。
【2026年版】年末調整とは?中小企業向けに必要書類や進め方をわかりやすく解説
年末調整の電子化は義務?
「年末調整の電子化が義務化される」と言われることがありますが、従業員から企業へ提出する年末調整申告書をデータにするかどうかは、企業側の任意です。国税庁も、年末調整関係書類は従前どおり書面で提出しても差し支えないとしています。
義務の対象となるのは、企業から税務署へ提出する法定調書のほうです。法定調書は種類ごとに、前々年に提出すべきであった枚数が一定数以上の場合、e-Tax・国税庁長官の認定を受けたクラウドサービス等・光ディスク等による提出が必要になります。
この基準が、令和9年1月1日以後に提出する分から「100枚以上」から「30枚以上」へ引き下げられます。令和9年1月提出分は令和7年の提出枚数で判定するため、これまで書面で提出してきた中小企業も対象になる可能性があります。
参考:e-Tax等による法定調書の提出が義務化されています|国税庁
なお、従業員から申告書をデータで受け取る際、以前は税務署長への承認申請が必要でしたが、令和3年4月1日以後に受領するものについては不要になりました。事前手続きがなくなった分、電子化のハードルは以前より下がっています。
「みなし提出の特例」とは
あわせて確認したいのが、令和9年1月1日以後に提出すべき令和8年分以後の給与所得の源泉徴収票に適用される「みなし提出の特例」です。
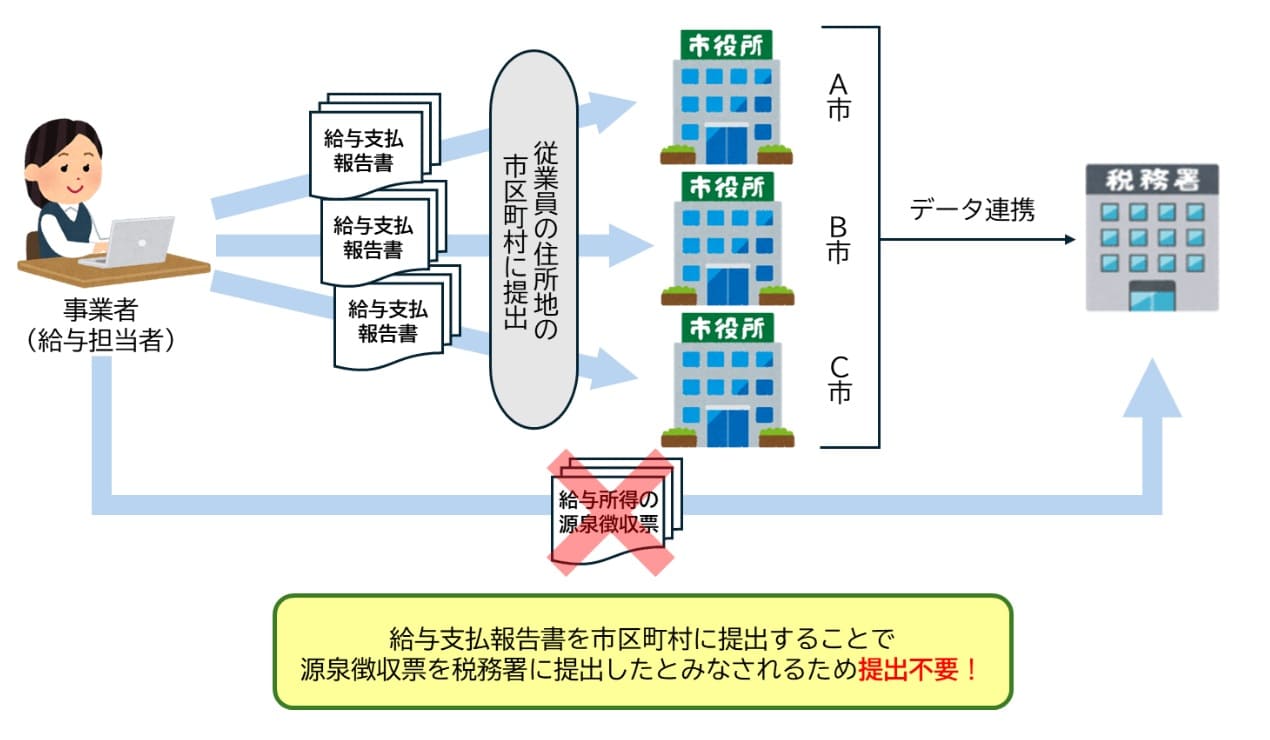
市区町村へ給与支払報告書を提出すれば、税務署長へ源泉徴収票を提出したものとみなされ、税務署提出用の源泉徴収票を作成・提出する必要がなくなります。ただし、受給者へ交付する源泉徴収票は、引き続き全員分の作成・交付が必要です。
国税庁が提供する年調ソフトとは
年調ソフト(年末調整控除申告書作成用ソフトウェア)は、従業員が控除証明書等データを活用して年末調整申告書を作成するための、国税庁が無償で提供するソフトウェアです。
パソコン版とスマートフォン版があり、控除証明書等データのインポート、控除額の自動計算、各種控除の該当有無の自動判定、マイナポータル連携といった機能を備えています。
一方で、年調ソフトはあくまで従業員が申告書を作成するためのツールで、企業が行う年税額の計算機能はありません。提出状況の管理や不備の差し戻しといった担当者側の機能もないため、その部分は給与計算システムや民間の年末調整システムで補う必要があります。
民間の年末調整システムには、従業員の入力から担当者の確認・進捗管理、さらに給与計算までを1つの仕組みで扱えるものもあり、この点が年調ソフトとの大きな違いです。
中小企業が年末調整を電子化するメリット
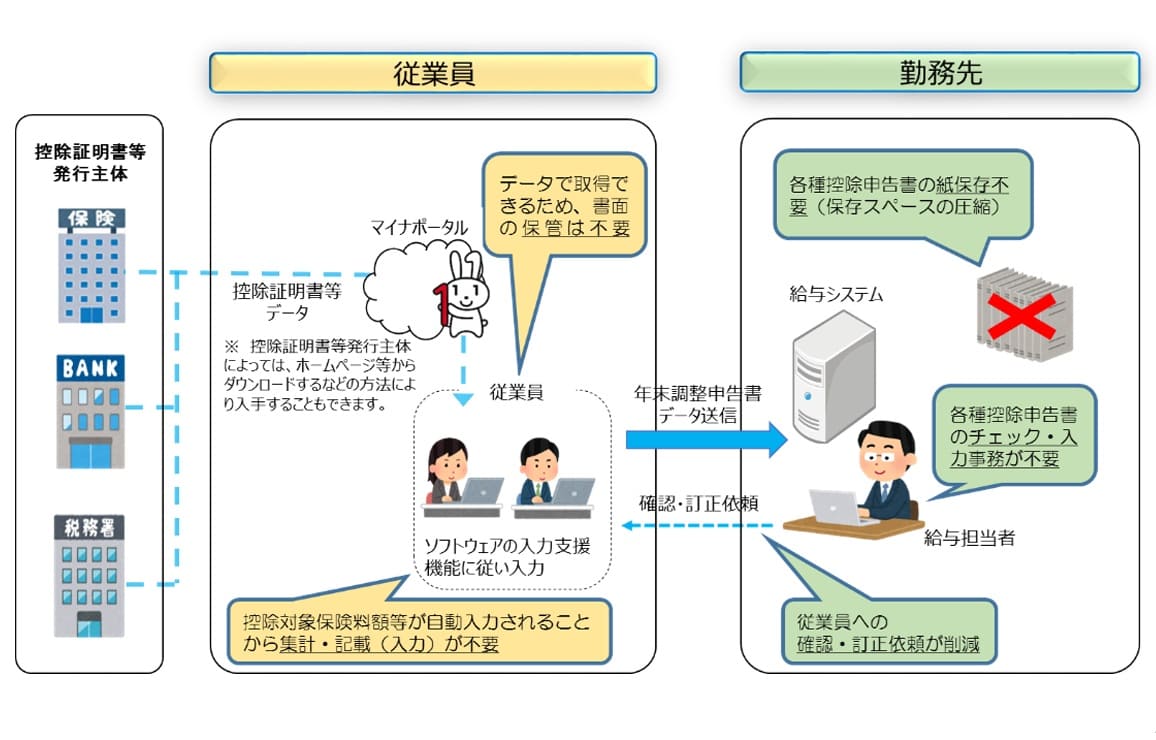
紙やExcelで年末調整を行っている場合、電子化によって減らせる業務は企業側と従業員側の双方にあります。国税庁が示すメリットを踏まえ、それぞれ整理します。
企業のメリット
国税庁は企業側のメリットとして、以下の4点を挙げています。
- ソフトウェアが自動計算した控除額の検算が不要になる
- 控除証明書等データを利用した場合は添付書類等の確認事務が削減される
- 記載誤り等が減り従業員への問い合わせ事務も減少する
- 書面による年末調整の場合の書類保管コストを削減できる
紙とExcelで運用している企業ほど、削減効果は大きくなります。申告書の配付・回収、未提出者への催促、記入漏れの差し戻しといった付随作業は、年末の限られた期間に集中するためです。担当者が1〜2人という体制では、この繁忙が業務全体を圧迫します。
従業員のメリット
従業員は手書きでの記入や控除額の計算が不要になり、申告書の作成を簡素化できます。
データで提出できるため、テレワークや外出の多い従業員が書類を郵送する必要もありません。控除証明書をデータで取得していれば、紙をなくして保険会社等へ再発行を依頼する手間も避けられます。
また、翌年以降は前年の申告書データを利用することで、住所・氏名・生年月日などの入力を省略できます。マイナポータル連携を利用する場合は、複数の控除証明書等データを一度の処理でまとめて取得することも可能です。
なお、マイナポータル連携に対応しているかどうかは利用するシステムによって異なるため、導入時に確認が必要です。
年末調整を電子化する方法
電子化の方法は、国税庁の年調ソフトを利用する方法と、民間の年末調整システムを利用する方法に大きく分かれます。
ここでは、年末調整を電子化する方法を2つご紹介します。
国税庁の年調ソフトを利用する
年調ソフトは無償のため、費用をかけずに始められます。従業員は各アプリストア等から年調ソフトを入手し、控除証明書等データを取り込んで申告書データを作成し、企業へ提出します。
企業側で確認が必要なのは、そのデータを年末調整の計算に使えるかどうかです。年調ソフトには年税額の計算機能がないため、利用している給与計算システムが年末調整申告書データの取り込みに対応していなければ、結局は担当者の手入力が残ります。
対応状況は、利用中のシステムの開発元へ確認しておきましょう。なお、年調ソフトは毎年の税制改正を受けて改修されるため、年分ごとに最新版を利用する必要があります。
参考:年末調整手続の電子化及び年調ソフト等に関するよくある質問(FAQ)|国税庁
民間の年末調整システムを利用する
民間のシステムには、従業員による申告だけでなく、提出状況の確認、未提出者への連絡、不備の差し戻しなどに対応したものがあります。ここは年調ソフトがカバーしていない領域であり、担当者の負担が大きい部分でもあります。
選ぶ際は、まず自社で負担になっている作業を整理し、必要な機能を絞り込みます。そのうえで、申告データを給与計算へ引き継ぎできるか、出力できるデータ形式は何かまで確認しておくと、導入後に「入力作業だけが残る」という事態を避けられます。
参考:
「レコル」の年末調整機能を活用する3つのパターンとは
書類・帳票の自動作成機能をご紹介:年末調整|レコル
企業が年末調整を電子化する手順
紙からデータでの提出へ切り替えるまでの流れを、4つのステップで整理します。専任の担当者がいない企業でも準備を進められるよう、各段階で確認する内容に絞って説明します。
電子化のスケジュールを確認する
年末調整の実務は秋から動き出します。国税庁は当年分の年調ソフトを、プロトタイプを8月ごろ、正式版を10月ごろに公開しています。令和8年(2026年)分はプロトタイプが令和8年8月7日に公開され、正式版は令和8年10月の公開が予定されています。
9月のうちにプロトタイプで画面や入力項目を確認しておくと、社内マニュアルや説明資料の準備を前倒しできます。
10月頃には、各システムベンダーが当年分の年末調整機能をリリースします。レコルも令和7年に続き、令和8年度税制改正を反映し、令和8年分の年末調整に対応したバージョンアップ版を10月にリリースする予定です。従業員への周知は、電子化の初年度であれば、年末調整の時期のおおむね2か月前までが目安とされています。
現在の業務を整理して電子化する範囲を決める
申告書の配付・回収、未提出者への催促、内容確認、Excelへの転記など、いま行っている作業を書き出し、どこに時間がかかっているかを洗い出します。
そのうえで、申告書の提出だけを電子化するのか、進捗管理や差し戻しまで含めるのかを決めます。前述のとおり部分的な対応でも効果は得られるため、初年度は範囲を絞り、翌年以降に広げていく進め方も現実的です。
システムを選び、給与計算との連携方法を確認する
必要な機能をもとに利用するシステムを選び、従業員の申告データを現在の給与計算へ取り込めるかを確認します。あわせて、導入後の社内手順と担当者も決めておきます。誰が申告内容を確認し、不備をどう差し戻し、いつ年税額を計算するのか、という流れです。
なお、従業員からデータで提供を受けるには、提供方法を定める措置と、本人から提供されたことを確認できるようにする措置(電子署名の付与、またはID・パスワードの利用)が必要とされています。企業が付与したID・パスワードでログインする社員ページから提出させる方法であれば、この要件を満たします。
従業員への周知と操作確認を行う
利用するシステム、ログイン方法、申告期間、提出期限、準備する書類、問い合わせ先を従業員へ案内します。控除証明書をデータで取得するには保険会社等での手続きが必要になる場合もあるため、早めの周知が欠かせません。
なお、年末調整関係書類をデータで提供させるにあたり、従業員から事前に承諾等を受ける必要は法令上ありません(源泉徴収票や給与明細をデータで交付する場合は、事前の承諾が必要です)。
本番前には、担当者と一部の従業員で申告から確認・差し戻しまでを一度試し、つまずきやすい箇所を把握しておきましょう。
年末調整の電子化でよくある課題と対応方法
電子化を進めても、紙の控除証明書が残る、操作に対応できない従業員がいるなど、実務では想定外の課題が出てきます。中小企業で起こりやすい3つのケースと対応方法を整理します。
控除証明書の原本は不要?紙と電子データが混在する場合の扱い
控除証明書等データを申告書データとあわせて企業へ提供した場合、そのデータには発行者の電子署名が付されており、改ざんがあれば検知できます。そのため企業側での証明書のチェックは不要となり、同じ内容の紙の原本も原則として不要です。
ただし、保険会社等がデータ交付に対応していない場合や、国外居住親族に係る親族関係書類・送金関係書類のように法令上データで提供できない書類は、紙のまま残ります。
一部が書面でも申告書自体はデータで提出できるため、紙と電子が混在する前提で、提出・確認・保管のルールを決めておきましょう。データで提供を受けた年末調整関係書類の保存期間は、提出期限の属する年の翌年1月10日から7年間です。
なお、従業員が控除証明書をデータで受け取ったものの、企業が書面での提出を求める場合は、XMLファイルをそのまま印刷するのではなく、国税庁の「QRコード付証明書等作成システム」でQRコード付控除証明書を作成し、書面で出力してもらいます。
電子での申告に対応できない従業員がいる
パソコンやスマートフォンの操作が難しい、控除証明書データを取得できないなどの理由で、電子での申告が難しい従業員は一定数います。前述のとおり従業員から企業への提出の電子化は義務ではないため、書面での提出を認めても問題ありません。
現実的な対応は3つあります。
- 操作方法の案内と問い合わせ窓口を用意すること
- 紙での提出を認める条件と期限をあらかじめ決めておくこと
- 全社一斉ではなく、対象部署や一部の従業員から始めること(スモールスタート)
1については、年調ソフトにスマートフォン版があり、パソコンがなくても申告書データを作成できる点を案内に含めておくと安心です。
「拒否された」と対立的に捉えるのではなく、選択肢を残したまま段階的に移行するほうが、結果として定着しやすくなります。
電子化しても給与計算への入力作業が残る
申告書を電子化しても、申告データを給与計算へ取り込めなければ、担当者による手入力は残ります。
実際、国税庁が示す電子化の段階別の整理でも、システムで作成した申告書を印刷して書面で提出する段階では、控除額を給与計算システムへ入力する作業は残ったままです。
システムを選ぶ際は、申告書の作成・回収だけでなく、現在使用している給与計算システムとの連携方法や、出力できるデータの形式まで確認しましょう。
なお、レコルは勤怠管理システムに給与計算オプションを追加することで、勤怠管理から給与計算、年末調整までを1つのシステムで扱えます。勤怠データをそのまま給与計算に利用できるため、システム間のCSVやAPIによるデータ連携そのものが不要になります。
レコルの年末調整機能で申告書の回収・確認を効率化
レコルの年末調整機能(給与計算オプション)では、従業員がパソコンやスマートフォンの画面案内に沿って入力するだけで申告が完了します。担当者は提出状況をWeb上で確認できるため、紙の配付・回収や、未提出者への個別の催促が不要になります。
保険料控除は、生命保険・地震保険・社会保険・小規模企業共済等掛金(iDeCoを含む)の電子的控除証明書(XMLファイル)をアップロードして申告できます。
証明書データは従業員が契約先の保険会社等のサイトから取得する方式で、マイナポータルからの一括取得には対応していません。従業員への案内には、この取得方法を明記しておくとよいでしょう。
データ交付に対応していない契約先の証明書や、書面で届いた証明書は、これまでどおり内容を画面から入力できます。紙と電子データが混在していても、申告自体はレコル上で完結します。
レコルの給与計算オプションでは、年末調整機能のほかにメインの給与計算機能、Web給与明細、マイナンバー管理の機能などがございます。
気になった方はぜひ資料をご確認ください。
まとめ
年末調整の電子化は、従業員から企業への提出に関しては義務ではありません。紙での運用を続けても法令違反にはならず、電子化の範囲も企業が決められます。
一方で、企業から税務署への提出をめぐる環境は動いています。令和9年1月1日以後に提出する法定調書からは電子提出義務の基準が30枚以上へ引き下げられ、同じタイミングで源泉徴収票のみなし提出の特例も始まります。
そのうえで、電子化の効果は「どこまで切り替えるか」で変わります。申告書をシステムで作成できても、そのデータを給与計算へ取り込めなければ担当者の手入力は残り、控除証明書が紙のままであれば確認事務も残ります。
まずは自社で負担になっている作業を洗い出し、どの範囲を電子化すれば効果が大きいのかを見極めることが出発点です。
年末調整は短期間に集中する業務だからこそ、準備の差がそのまま繁忙期の負担の差になります。スケジュールを早めに押さえ、従業員への周知と操作確認まで含めて計画的に進めていきましょう。
プロフィール
長澤 千晴(特定社会保険労務士/産業カウンセラー/ライター) |
| 長澤アンカー社会保険労務士事務所 代表 HR専門のコンテンツマーケティング「人事ライター」所属 大学卒業後、大手旅行会社に入社し、団体旅行営業・添乗業務を担当。その後、出版業界に転身し、月刊誌・隔週刊誌・週刊誌及び書籍・ムックの編集に従事。 |
https://jinjiwriter.com/author/Chiharu

勤怠管理についてお困りのことはありませんか?
月100円で企業の勤怠管理に関するお悩みを劇的に改善致します。